เทคนิคการใช้บัตรกดเงินสด ให้ดอกเบี้ยประหยัด ได้ประโยชน์สุด
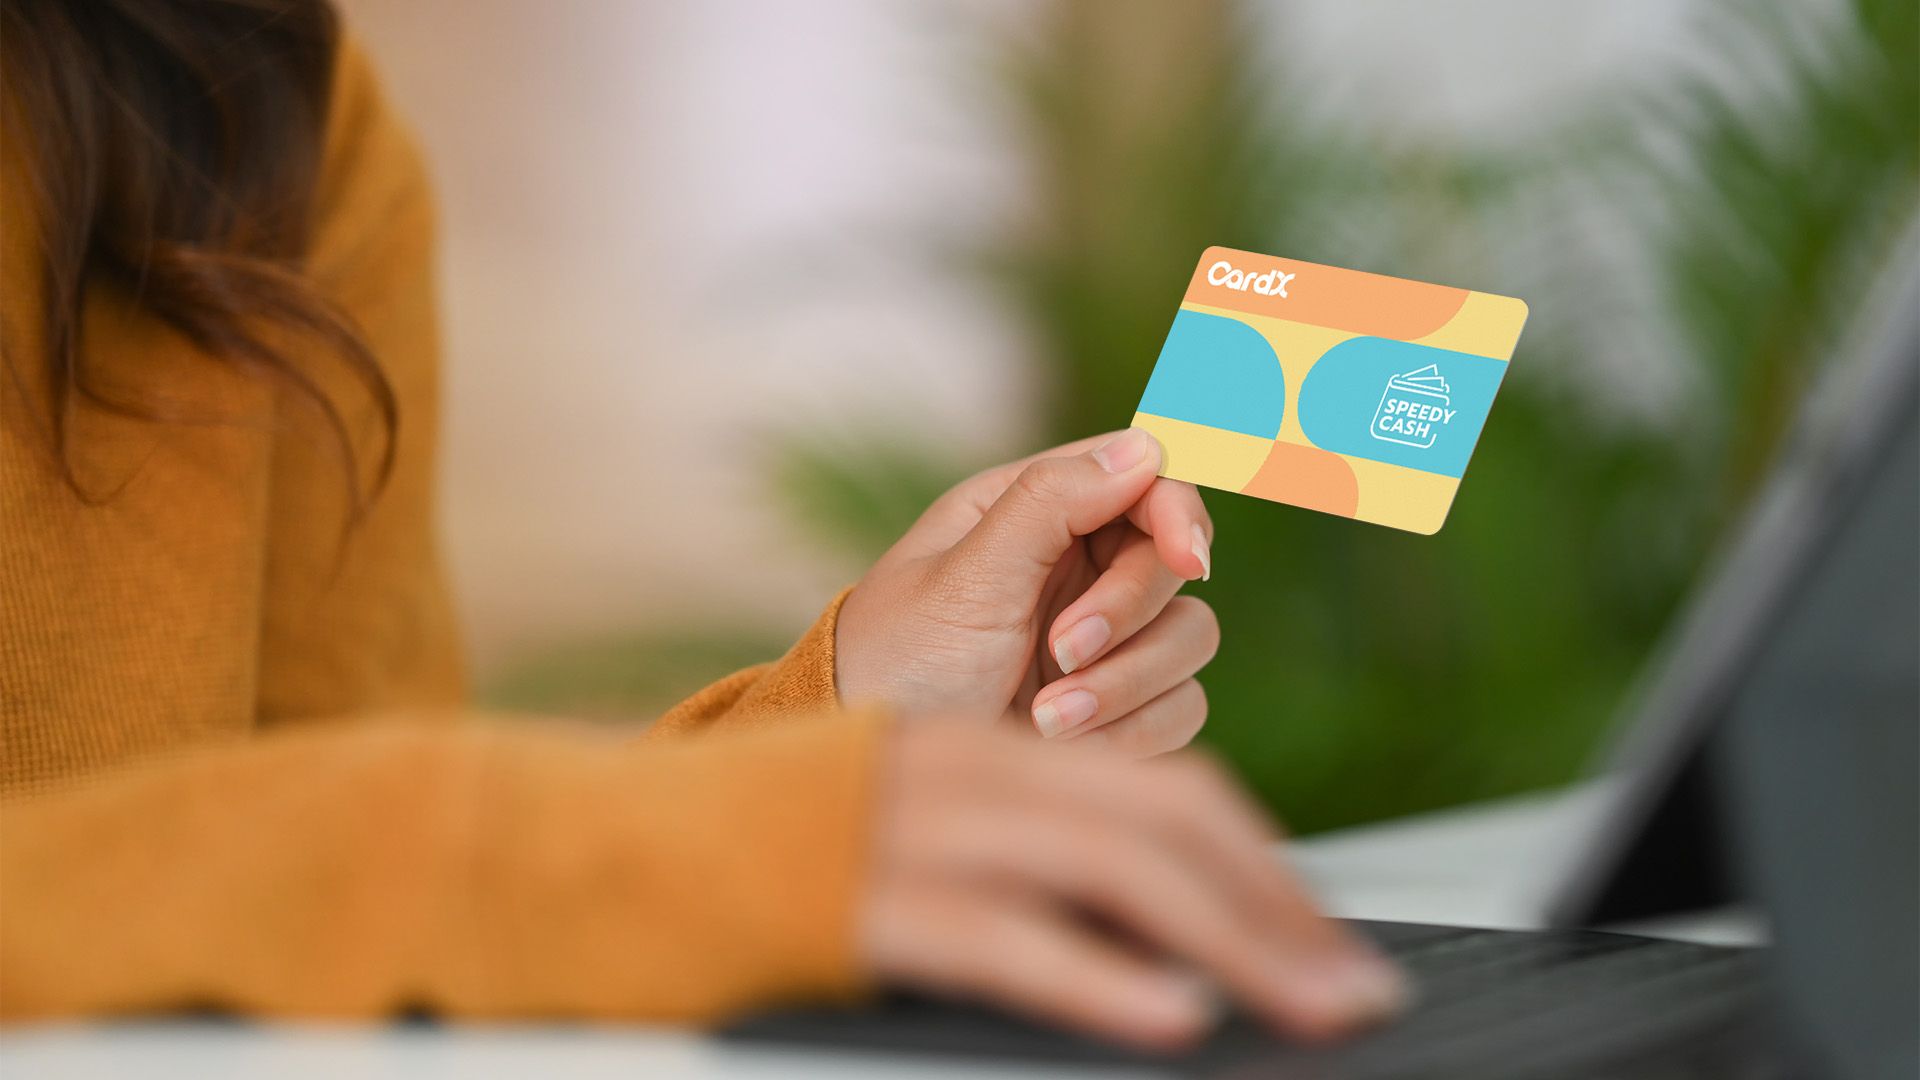
“บัตรกดเงินสด” คือสินเชื่อเงินสดประเภทหนึ่งซึ่งสามารถช่วยเพิ่มสภาพคล่อง และความสะดวกในการทำธุรกรรมทางการเงินต่าง ๆ ให้แก่ผู้ที่ถือบัตร และถ้าหากคุณคือคนหนึ่งที่มีบัตรกดเงินสดอยู่ในมือ แต่ไม่รู้ว่าควรใช้อย่างไรให้คุ้มค่าและได้ประโยชน์สูงสุด บทความนี้จะบอกเทคนิคการใช้บัตรกดเงินสด ให้ดอกเบี้ยประหยัด เพื่อให้ชีวิตการเงินของคุณคล่องตัวมากยิ่งขึ้น
บัตรกดเงินสดคืออะไร?
บัตรกดเงินสด เปรียบเสมือนกระเป๋าเงินสำรองที่ช่วยให้ชีวิตการเงินของคุณคล่องตัว ใช้งานง่าย เบิกถอนเงินสดสะดวก ปลอดภัย รวดเร็ว ด้วยคุณสมบัติหลักของบัตรกดเงินสดเหล่านี้
- วงเงินกู้ล่วงหน้า ธนาคารจะมอบวงเงินกู้ให้กับผู้ถือบัตร โดยไม่ต้องฝากเงินเข้าบัญชี
- กดเงินสดสะดวก จำเป็นเมื่อไหร่ ค่อยกดเงินสดใช้จากวงเงิน กดเงินได้ที่ตู้ ATM
- ชำระค่าสินค้าและบริการ ใช้เป็นบัตรสำหรับการซื้อหรือบัตรผ่อนสินค้าและบริการ
- โอนเงิน โอนเงินผ่านตู้ ATM หรือทำผ่านแอปพลิเคชันของธนาคาร
- อัตราดอกเบี้ย คิดตามยอดคงเหลือรายวัน สูงสุดไม่เกิน 25% ต่อปี ขึ้นอยู่กับเงื่อนไขของแต่ละสถาบันการเงิน
เทคนิคการใช้บัตรกดเงินสดให้ดอกเบี้ยประหยัด
1. กดเงินสดในจำนวนเท่าที่ต้องการใช้
ในการใช้บัตรกดเงินสดทุกครั้ง ควรวางแผนการใช้จ่ายก่อน โดยควรกดเงินออกมาในจำนวนเท่าที่จำเป็นต้องใช้ หลีกเลี่ยงการกดเงินสดออกมาเผื่อไว้ เพราะจะกลายเป็นการใช้เงินเกินตัว และต้องเสียดอกเบี้ยมากขึ้นทั้งที่ไม่จำเป็น ก่อให้เกิดเป็นภาระหนี้สินที่ไม่สิ้นสุดได้ อย่าลืมว่าทันทีที่กดใช้เงินสด ดอกเบี้ยจะเริ่มต้นทันที
2. ใช้โปรโมชันผ่อนสินค้า 0% จากบัตรกดเงินสด
หากต้องการใช้บัตรกดเงินสดในการผ่อนชำระค่าสินค้าหรือบริการต่าง ๆ ควรเลือกผ่อนแบบมีโปรโมชัน 0% เพื่อประหยัดค่าใช้จ่ายในส่วนของดอกเบี้ย ซึ่งบัตรกดเงินสด CardX SPEEDY CASH นอกจากจะใช้เพื่อกดเงินสดแล้ว ยังสามารถใช้เป็นบัตรผ่อนสินค้า 0% นานสูงสุด 36 เดือน* เฉพาะร้านค้าชั้นนำที่ร่วมรายการ ครอบคลุมหมวดหมู่ยอดนิยม เช่น ผ่อนเครื่องใช้ไฟฟ้า ผ่อนทอง ผ่อนยางรถยนต์ ผ่อนมือถือ หรือแบ่งจ่ายค่าเทอม ตอบโจทย์คนที่มองหาตัวช่วยในการแบ่งเบาบิลก้อนใหญ่ ขยายเวลาผ่อนจ่ายได้นานขึ้น ทำให้สามารถจัดการเงินสดในแต่ละเดือน และช่วยเพิ่มสภาพคล่องได้ดียิ่งขึ้น ดูโปรโมชันสินเชื่อทั้งหมด คลิกที่นี่
3. ชำระคืนให้ตรงเวลา
เมื่อกดเงินออกมาใช้แล้ว หรือใช้บัตรกดเงินสดในการผ่อนชำระสินค้าก็ตาม ต้องมีการชำระเงินคืนตามระยะเวลาที่กำหนด โดยควรเลือกระยะเวลาในการชำระคืนที่เหมาะสม เช่น ทุกสิ้นเดือน ในวันที่เงินเดือนออก และผ่อนชำระให้ตรงตามเวลา แนะนำให้เลือกแผนการชำระคืนที่เหมาะกับสถานการณ์การเงินของคุณเอง ซึ่งสามารถเลือกได้ว่าจะชำระคืนขั้นต่ำ หรือจ่ายแบบเต็มจำนวน ทางที่ดีควรจ่ายจบให้ไวที่สุด เนื่องจากเป็นอัตราดอกเบี้ยแบบลดต้นลดดอก หลีกเลี่ยงการจ่ายขั้นต่ำ อาจทำให้ดอกเบี้ยรวมทั้งสัญญาสูง และใช้เวลาปิดจบหนี้นานเมื่อเทียบกับการชำระแบบเต็มจำนวน และถ้าบริหารจัดการไม่ดี อาจกลายเป็นภาระหนี้สินที่พอกพูนขึ้น
4. ตรวจสอบอัตราดอกเบี้ยทุกครั้งก่อนทำรายการ
ไม่ว่าจะเป็นการผ่อนชำระค่าสินค้าหรือบริการ รวมถึงการกดเงินสดออกมาใช้จ่าย ผู้ถือบัตรควรตรวจสอบอัตราดอกเบี้ยทุกครั้งก่อนทำรายการ เพราะอัตราดอกเบี้ยอาจมีการเปลี่ยนแปลงได้ตามนโยบายของแต่ละสถาบันการเงิน การตรวจสอบก่อนจะช่วยให้คุณสามารถวางแผนการใช้จ่ายได้อย่างเหมาะสม
5. โปะปิดยอด ลดค่าใช้จ่ายดอกเบี้ย
หากมีเงินก้อนเข้ามา ไม่ว่าจะเป็นเงินโบนัส หรือเงินพิเศษจากการทำงาน ควรปิดยอดก่อนกำหนด เพราะการชำระคืนก่อนกำหนด จะช่วยให้ประหยัดค่าดอกเบี้ย และปลดหนี้ได้เร็วขึ้น และที่สำคัญ ยังมีเทคนิคการใช้บัตรกดเงินสดเพิ่มเติมคือ การชำระหนี้มากกว่ายอดขั้นต่ำ ก็จะช่วยให้คุณจ่ายดอกเบี้ยน้อยลง เนื่องจากเงินที่ชำระมากกว่ายอดขั้นต่ำ จะถูกนำไปตัดชำระเงินต้นที่ค้างชำระอยู่ในรอบบิลถัดไป สำหรับลูกค้าบัตรกดเงินสด CardX SPEEDY CASH หากต้องการชำระเพื่อปิดรายการผ่อนก่อนครบกำหนดสัญญา สามารถติดต่อมาได้ที่ศูนย์บริการลูกค้าคาร์ดเอกซ์ โทร. 1468
ทั้งหมดนี้ คงทำให้เข้าใจกันมากขึ้นว่า ถ้าต้องการกดเงินสดจากบัตร หรือใช้บัตรกดเงินสดในการชำระสินค้า ควรใช้อย่างไร เพื่อไม่ให้ต้องเสียดอกเบี้ยเกินจำเป็น และมีปัญหาภาระหนี้สินในอนาคต
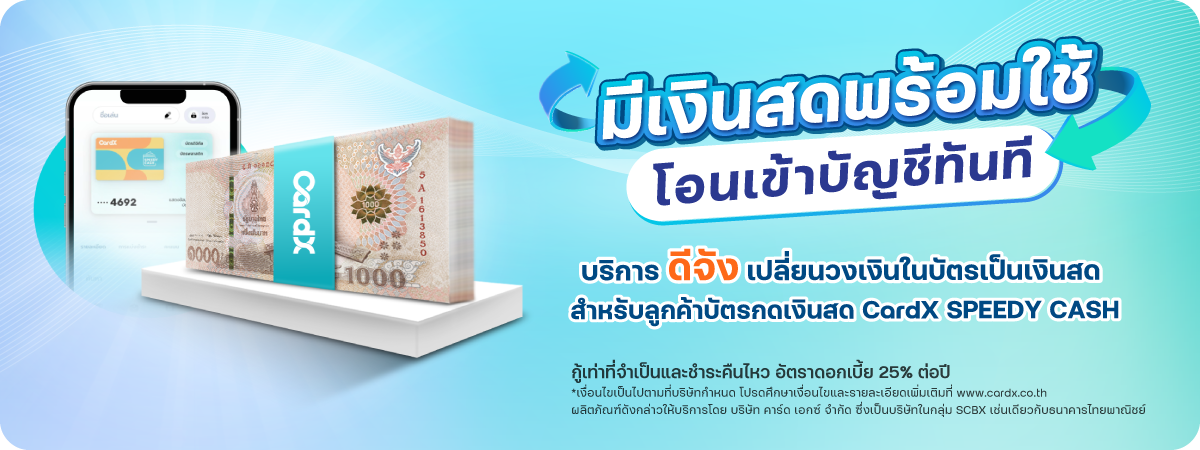
ถ้าคุณกำลังมองหาวงเงินพร้อมใช้ 24 ชม. ขอแนะนำบัตรกดเงินสด CardX SPEEDY CASH ฟรี! ค่าธรรมเนียมโอน/กดเงินสด สมัครทางออนไลน์ผ่านแอป CardX หรือ SCB EASY App มาพร้อมบริการ ‘ดีจัง’ ที่จะช่วยคุณเปลี่ยนวงเงินบัตรเป็นเงินสด โอนไว สะดวก ง่าย ไม่ต้องไปสาขา รวดเร็วและปลอดภัย ตอบโจทย์ไลฟ์สไตล์การใช้ชีวิตของคนยุคใหม่ ที่มองหาแหล่งเงินสดถูกกฎหมาย สนใจอ่านรายละเอียด คลิกที่นี่
*เงื่อนไขเป็นไปตามที่บริษัทกำหนด โปรดศึกษาเงื่อนไขและรายละเอียดเพิ่มเติมที่ www.cardx.co.th
กู้เท่าที่จำเป็นและชำระคืนไหว ดอกเบี้ย 25% ต่อปี
หมายเหตุ : การชำระขั้นต่ำหรือจ่ายชำระคืนไม่เต็มจำนวนอย่างต่อเนื่อง จะทำให้ต้องจ่ายดอกเบี้ยรวมทั้งสัญญาในจำนวนที่สูง และใช้เวลาในการปิดจบหนี้นาน เมื่อเทียบกับการชำระเต็มจำนวน